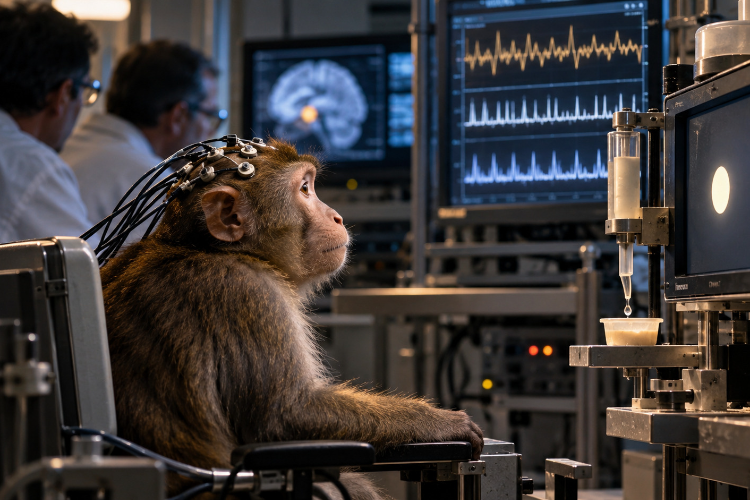

في تسعينيات القرن الماضي، كان عالم الأعصاب الألماني ولفرام
شولتز يراقب أدمغة القرود في تجربة بدت بسيطة للغاية: يحصل القرد على قطرات من
العصير، بينما يسجل الباحثون نشاط الخلايا العصبية المرتبطة بالدوبامين، وهو ناقل
عصبي يلعب دورًا مهمًا في التعلم والتحفيز وتوقع المكافآت.
في البداية، كانت الخلايا تنشط بقوة عندما يصل العصير بشكل
مفاجئ. لكن الباحثين أضافوا لاحقًا إشارة ضوئية تسبق المكافأة، وكرروا التجربة حتى
أصبح القرد يعرف أن ظهور الضوء يعني أن العصير في طريقه إليه.
وهنا حدث شيء لافت.
لم يعد النشاط العصبي يبلغ ذروته عند وصول العصير، وإنما عند
ظهور الضوء نفسه. فحين أصبحت المكافأة متوقعة، فقد وصولها في موعده عنصر المفاجأة.
والأكثر إثارة أن النشاط العصبي كان ينخفض عندما يظهر الضوء ثم
لا تصل المكافأة في الوقت المتوقع.
بعبارة أخرى، لم يكن الدماغ يستجيب لقيمة المكافأة وحدها، وإنما
للفارق بين ما كان متوقعًا وما حدث بالفعل.
عرفت هذه الظاهرة لاحقًا باسم «خطأ
التنبؤ بالمكافأة»،
ووثقها شولتز في دراسة علمية منشورة عام 1998.
وبعد نحو ثلاثة عقود، يمكن رؤية مفارقة تشبهها في أسواق الأسهم.
قد تعلن شركة نمو أرباحها بمئات في المئة، وتتجاوز نتائج العام
السابق بفارق هائل، ثم يفاجأ المستثمر بانخفاض سهمها في اليوم التالي.
فما الذي لا يعجب السوق؟
أرباح تقفز 1000%... والسهم ينخفض
في 30 سبتمبر، أعلنت ميكرون ارتفاع إيراداتها في الربع
المالي الرابع إلى 54.23 مليار
دولار، بنمو سنوي بلغ 379%.
أما ربح السهم المعدل فقفز إلى 33.42 دولار
مقابل 3.03 دولارات قبل عام، أي بزيادة تقارب 1003%.
ولم يكن التحسن محاسبيًا فقط.
فقد ارتفع هامش الربح الإجمالي المعدل من 45.7% إلى
87%، بينما
بلغت إيرادات الشركة للسنة المالية كاملة 133.19 مليار
دولار، بزيادة 256% عن العام السابق.
أرقام يصعب وصفها سوى بأنها استثنائية.
ومع ذلك، انخفض سهم الشركة بنحو 2% في
الجلسة التالية لإعلان النتائج.
المفارقة تبدو غريبة إذا كانت المقارنة بين نتائج 2026 ونتائج
العام السابق.
لكن وول ستريت كانت تجري مقارنة مختلفة تمامًا.
السوق لم يكن يسأل: كم تحسنت
ميكرون عن العام الماضي؟
بل كان يسأل: هل جاءت
النتائج أفضل مما كنا نتوقعه أصلًا؟
بلغ متوسط تقديرات المحللين لربح السهم نحو 31.41 دولار،
ما يعني أن الشركة تجاوزت التوقعات الرسمية بنحو 6.4%.
لكن هناك مستوى آخر من التوقعات يعرف أحيانًا باسم التوقع
غير الرسمي أو Whisper Number، وكان
يدور حول 34.14 دولار.
وهكذا اجتمعت في النتيجة نفسها حقيقتان تبدوان متناقضتين:
أرباح نمت بأكثر من 1000%، لكن الشركة لم تصل إلى مستوى التفاؤل
الأعلى الذي كان بعض المستثمرين قد بنوا مراكزهم على أساسه.
وفي الأسواق، قد يكون هذا الفارق أهم من معدل نمو الأرباح نفسه.
عندما يسبق السعر النتائج
المشكلة أن السهم لا ينتظر يوم إعلان النتائج حتى يبدأ في تقييم
مستقبل الشركة.
المستثمرون يشترون قبل ذلك بشهور، والمحللون يرفعون توقعاتهم،
والأسعار تتحرك كلما ازدادت الثقة في النمو المنتظر.
وبذلك، قد يصل يوم إعلان النتائج بعد أن يكون السوق قد دفع
بالفعل ثمن قدر كبير من النجاح.
وهذا ما حدث بدرجة كبيرة مع ميكرون.
فمنذ نهاية 2025 وحتى إعلان النتائج، كان السهم قد ارتفع بنحو 273%.
أي أن المستثمر الذي اشترى السهم قبل إعلان النتائج لم يكن
يشتري شركة أرباحها ما زالت عند مستويات العام السابق؛ وإنما كان يدفع مقابل
توقعات بطفرة استثنائية في الأرباح.
وعندما تحققت الطفرة بالفعل، لم يعد مجرد حدوثها كافيًا لصعود
السعر مرة أخرى.
هنا تظهر واحدة من أشهر قواعد السوق:
الأسهم تتحرك على التوقعات، لا على الأخبار وحدها.
السؤال الأصعب: هل يمكن استمرار الأرباح؟
لكن تسعير الخبر مسبقًا ليس سوى جزء من القصة.
فالأسهم لا تمثل الأرباح التي حققتها الشركة في الربع الماضي
فقط، وإنما توقعات بشأن التدفقات والأرباح التي يمكن تحقيقها خلال السنوات المقبلة.
ولهذا، عندما تبلغ الأرباح مستويات قياسية، يبدأ السوق في طرح
سؤال معاكس:
هل هذه الأرباح مستدامة، أم أننا أمام قمة يصعب تكرارها؟
بالقرب من سعر 1066 دولارًا
عند إغلاق جلسة إعلان النتائج، كان سهم ميكرون يتداول عند نحو 14 ضعف ربحه السنوي
المعدل البالغ 75.52 دولار.
من النظرة الأولى، قد لا يبدو هذا التقييم مرتفعًا بصورة كبيرة.
لكن ماذا يحدث إذا كانت الأرباح الحالية استثنائية؟
لو انخفض الربح السنوي إلى النصف، فإن مضاعف الربحية سيرتفع
نظريًا إلى نحو 28 مرة
حتى لو ظل سعر السهم ثابتًا.
وهنا تكمن حساسية شركات الرقائق، خصوصًا الذاكرة، لدورات
الصناعة.
ففي السنة المالية 2023، كانت ميكرون قد سجلت خسارة صافية
بنحو 5.83 مليار دولار، قبل أن تنتقل بعد سنوات قليلة إلى أرباح قياسية.
هذا التحول الكبير نفسه يوضح مدى دورية الصناعة.
أرباح ضخمة... ولكن صناعة شديدة التقلب
تقر ميكرون في تقريرها السنوي لعام 2026 بأن سوق رقائق الذاكرة
يتسم بتقلبات حادة في الأسعار نتيجة اختلالات العرض والطلب.
وهذا يعني أن المستثمر لا يحتاج فقط إلى معرفة حجم الأرباح
الحالية، وإنما إلى تقدير المدة التي تستطيع الشركة الاحتفاظ خلالها بهذه الهوامش.
وتتوقع الشركة نمو الإيرادات إلى 61.5 مليار
دولار في الربع التالي، لكنها أشارت في الوقت نفسه إلى
هامش ربح إجمالي معدل يقارب 86.25%،
مقارنة بـ87% في الربع الأخير.
الفارق صغير، لكنه يوضح سبب مراقبة السوق للهوامش بقدر مراقبته
للإيرادات.
كما بلغ الإنفاق الرأسمالي للشركة 27.37 مليار
دولار خلال 2026.
لكن ارتفاع الإنفاق ليس مشكلة في حد ذاته، إذ حققت الشركة أيضًا
تدفقات نقدية حرة معدلة بلغت نحو 62.31 مليار
دولار.
لذلك لا يتعلق السؤال بمدى ضخامة الاستثمارات فقط.
السؤال الأهم هو:
هل ستولد هذه الاستثمارات عوائد مستدامة إذا تراجعت أسعار رقائق
الذاكرة مستقبلًا عن مستوياتها الحالية؟
إنفيديا: النتائج ممتازة... لكن السوق أراد أكثر
ميكرون ليست حالة استثنائية.
في أغسطس 2024، أعلنت إنفيديا نمو إيراداتها الفصلية
بنسبة 122% لتصل
إلى نحو 30 مليار دولار، متجاوزة توقعات السوق.
منطق الأرقام التقليدي كان يفترض استقبال النتائج بحماس.
لكن السهم هبط بأكثر من 6% في
الجلسة التالية.
لم تكن المشكلة أن أعمال إنفيديا ضعيفة، وإنما أن المستثمرين
اعتادوا في الفصول السابقة أن تتجاوز الشركة توقعات المحللين بفوارق ضخمة.
وعندما جاءت التوقعات المستقبلية جيدة، ولكن ليس بالهامش
الاستثنائي نفسه، تغير رد فعل السوق.
فالشركة لم تكن تنافس توقعات المحللين فقط، بل كانت تنافس سجلها
السابق في مفاجأة المستثمرين.
وكلما ارتفع سقف التوقعات، أصبحت مفاجأة السوق أكثر صعوبة.
ميتا: الأرباح تتضاعف والسهم يفقد 15%
حدث شيء مشابه مع ميتا في أبريل 2024.
ارتفع صافي أرباح الشركة بنسبة 117%، وهي نتيجة كان يمكن في ظروف أخرى أن تكون سببًا لصعود قوي للسهم.
لكن الأسهم هبطت بنحو 15% في
التعاملات اللاحقة للإغلاق.
هذه المرة، لم يكن القلق متعلقًا بالأرباح المحققة، وإنما
بالمستقبل.
فقد أثارت خطط الشركة لزيادة الإنفاق على الذكاء الاصطناعي
مخاوف المستثمرين، بالتزامن مع توقعات إيرادات جاءت أقل من المستوى الذي كان السوق
ينتظره.
وهنا يتضح الفارق بين سؤالين مختلفين:
هل حققت الشركة نتائج جيدة؟
و:
هل أصبحت قيمة الشركة المستقبلية أعلى مما كان المستثمرون
يعتقدون أمس؟
قد تكون الإجابة عن السؤال الأول نعم، وعن الثاني لا.
وفي هذه الحالة يستطيع السهم الانخفاض رغم أن الأرباح نفسها
تبدو ممتازة.
السوق لا يكافئ النمو وحده
هذه الحالات تكشف أن المقارنة السنوية التي تتصدر الأخبار
المالية ليست بالضرورة أهم مقارنة بالنسبة للمستثمر.
فإذا ارتفعت الأرباح من 100 مليون إلى مليار ريال مثلًا، يكون
النمو 900%.
لكن إذا كان السوق يتوقع أرباحًا قدرها 1.1 مليار، فقد ينظر
المستثمر إلى النتيجة باعتبارها خيبة أمل رغم القفزة الهائلة مقارنة بالعام
السابق.
وهنا يصبح السؤال:
ليس كم نمت الأرباح؟
بل:
كم كانت المفاجأة مقارنة بما تم تسعيره بالفعل؟
ولهذا يستطيع سهم شركة تنمو أرباحها 20% أن يرتفع بقوة إذا كان
السوق يتوقع 5% فقط، بينما قد ينخفض سهم شركة تضاعفت أرباحها عدة مرات إذا كانت
التوقعات أكثر تفاؤلًا.
وهل السوق دائمًا على حق؟
ليس بالضرورة.
فالسوق نفسه يمكن أن يخطئ في تسعير المعلومات أو يستغرق وقتًا
في استيعابها.
وقد وثقت دراسات أكاديمية ظاهرة تعرف باسم «الانجراف بعد إعلان الأرباح»، حيث تستمر أسعار بعض الأسهم في التحرك
لفترة في اتجاه مفاجأة الأرباح بعد نشر النتائج، بدلًا من استيعاب المعلومات
بالكامل فور إعلانها.
كما أن حركة جلسة واحدة قد تعكس عوامل عديدة؛ من بينها جني
الأرباح، واتجاه السوق، وتعديل المراكز الاستثمارية، أو تغير شهية المخاطر.
لذلك لا يعني هبوط السهم بعد إعلان نتائج قوية تلقائيًا أن
الشركة تعاني مشكلة، كما لا يعني أن السهم مبالغ في تقييمه بصورة مؤكدة.
لكن المستثمر يستطيع قراءة النتائج بصورة أفضل إذا تجاوز رقم
نمو الأرباح وطرح أربعة أسئلة أساسية:
كم تجاوزت الشركة توقعات السوق، لا نتائج العام الماضي فقط؟
ماذا قالت الإدارة عن الأرباع المقبلة؟
كم يكلف النمو من الإنفاق والتدفقات النقدية؟
وهل تسمح طبيعة الصناعة باستمرار مستوى الأرباح الحالي؟
في تجربة شولتز، ظل العصير هو العصير، ولم تنخفض قيمته الحقيقية.
لكن عندما أصبح وصوله متوقعًا، اختفت المفاجأة.
وفي سوق الأسهم قد يحدث شيء قريب من ذلك.
قد تحقق الشركة أرباحًا قياسية بالفعل، لكن إذا كان المستثمرون
قد توقعوا تلك الأرباح ورفعوا السعر مسبقًا، فإن تحقق الوعد لا يكفي وحده لدفع
السهم إلى مستوى أعلى.
السوق لا يسأل فقط: ماذا حدث؟
بل يسأل قبل كل شيء:
ماذا حدث مقارنة بما كنت أتوقعه... وماذا سيحدث بعد ذلك؟